【大反響の続編!】住宅ローン控除もフル活用!松尾先生の「金利上昇リスクを減らすローン返済法(詳細編)」
みなさん、こんにちは!アイズホーム営業の三佐(みさ)です。
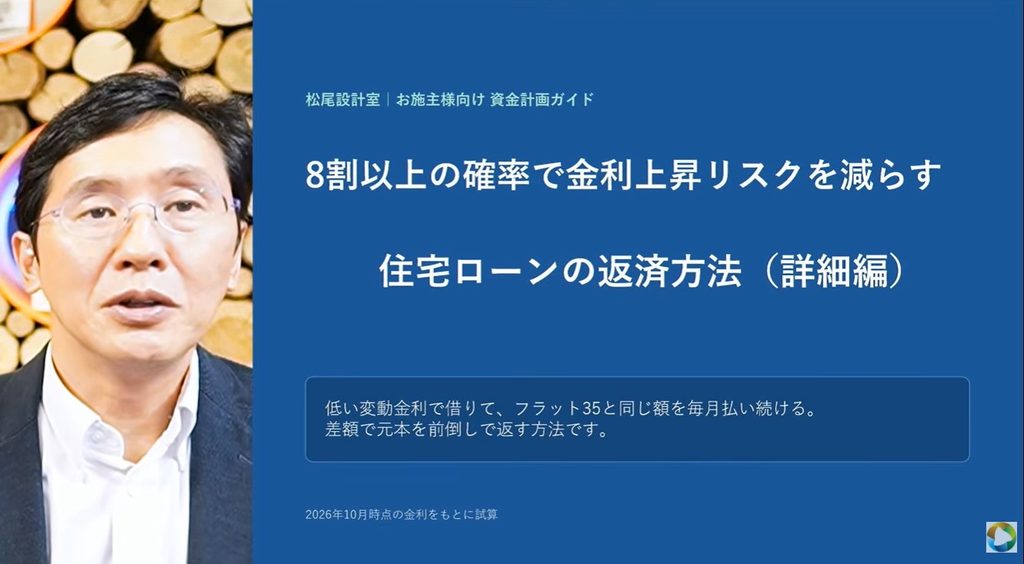
先日、こちらのニュースでご紹介した松尾和也先生の「賢い住宅ローンの借り方」の動画ですが、過去1年で最も再生されたほどの大反響だったそうです!
「変動金利か、固定金利か」という悩みがいかに多くの方の関心事であるかが分かりますね。
そして今回、その大人気動画の「詳細編(続編)」が公開されました!
▼動画はこちらからご覧いただけます!(YouTubeへリンクします)
8割以上の確率で金利上昇リスクを減らす住宅ローンの返済方法(詳細編)+10月31日箕面市見学会
🎥 今回の「詳細編」の注目ポイント!
前回の「変動金利と固定金利の差額を、年に1回繰り上げ返済する」という基本ルールに加えて、家づくりに欠かせない「住宅ローン控除」や、最近話題の「資産運用」を絡めた、より実践的な内容になっています。
- 「住宅ローン控除」を損しないための新ルール住宅ローン控除(最大13年間)は、年末の「ローン残高」に応じて戻ってくる税金が決まります。そのため、むやみに繰り上げ返済をして残高を減らすと、控除額まで減ってしまう(損をする)可能性があるんです!
- 「個人向け国債」を使った最強の資金ストック術そこで松尾先生が提案されているのが、控除期間中(1年〜13年目)は差額を繰り上げ返済せず、元本割れリスクのない「個人向け国債(変動10年)」で積み立てておくという方法です!そして控除が終わる14年目に、まとめてドカンと繰り上げ返済(期間短縮型)を行うのが、トータルで一番お得になる可能性が高いとのこと。(※動画内で分かりやすい「早見表」が紹介されています)
💡 店舗併用住宅という選択肢も?
動画の冒頭では、松尾設計室様が手掛ける「歯科併用住宅」の見学会告知もされています。
新築価格が高騰する昨今、「店舗併用住宅」や「賃貸併用住宅」にして家賃収入等を得ることで、借入額が増えても毎月の実質的なローン負担を劇的に軽くする、という考え方も非常に参考になりますね。
✨ 三佐からのメッセージ
今回の動画は「住宅ローン控除」や「国債の金利」など少し専門的なお話も出てきますが、「ご家族の経済的な安全(家計)を守る」という目的は全くブレていません。
「動画を見たけれど、自分たちの年収や借入額だとどうなるの?」
「住宅ローン控除の計算がよくわからない…」
「アイズホームでも店舗併用住宅って相談できる?」
など、どんな些細な疑問でも構いません!
アイズホームでは、お客様のライフスタイルに合わせた無理のない資金計画を一緒に考えさせていただきます。ぜひお気軽に、私、三佐までご相談ください!